


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent











La semaine dernière restera longtemps gravée dans les mémoires. Ceux qui évoluent sur des marchés ultra-concurrentiels savent pertinemment que négocier un instrument financier présentant une volatilité réalisée sur 10 jours de 186 %, comme c'est le cas pour l'argent, exige à la fois une grande ouverture d'esprit quant à l'évolution possible des prix et une gestion rigoureuse de la taille des positions.
La semaine dernière restera longtemps gravée dans les mémoires. Ceux qui évoluent sur des marchés ultra-concurrentiels savent pertinemment que négocier un instrument financier présentant une volatilité réalisée sur 10 jours de 186 %, comme celle de l'argent, exige à la fois une grande ouverture d'esprit quant à l'évolution possible des prix et une gestion rigoureuse de la taille des positions. Il est absolument essentiel d'adapter correctement son exposition à de tels niveaux de volatilité. Alors que la nouvelle semaine de négociation débute et que les marchés tentent de retrouver leur juste valeur et un certain équilibre, les secousses observées sur d'autres marchés dysfonctionnels pourraient bien n'être que des répliques. La prise de risque, lorsqu'on ne peut réagir immédiatement, demeure la priorité absolue.
Les marchés réagissent en fin de compte aux flux, et les conditions de liquidité expliquent en grande partie l'ampleur des variations de prix. Pour les gestionnaires de risques, les risques liés aux événements à venir doivent également être évalués avec soin. Les traders sont en droit de se demander si un événement imminent est susceptible de générer une variation importante ou un choc de volatilité pouvant impacter significativement les expositions existantes. Compte tenu de la diversité des scénarios possibles, il convient également de s'interroger sur l'existence d'une tendance directionnelle claire offrant un véritable avantage concurrentiel.
Les créations d'emplois non agricoles aux États-Unis constituent le principal risque lié à l'événement programmé cette semaine.
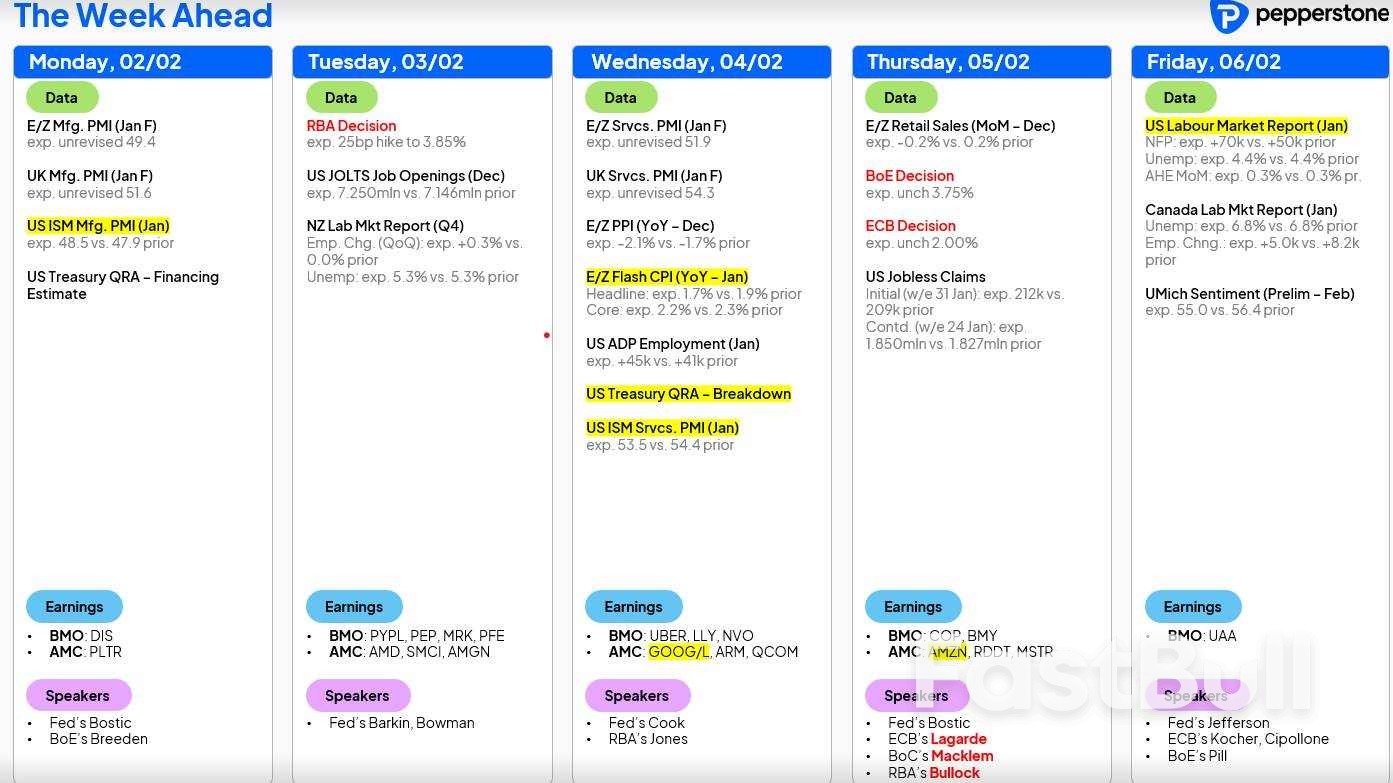
Dans ce contexte, il est logique que le calendrier économique soit particulièrement chargé la semaine prochaine. La publication vendredi des chiffres de l'emploi non agricole américain constitue l'événement majeur à fort risque. Les marchés tablent actuellement sur une estimation centrale de 68 000 créations nettes d'emplois en janvier, avec un taux de chômage qui devrait se maintenir à 4,4 %. Si ce scénario se réalise, il serait probablement perçu comme favorable aux actifs à risque tels que les actions, offrant une création d'emplois suffisante pour limiter les inquiétudes concernant le marché du travail américain, sans toutefois être suffisamment significative pour réduire sensiblement les anticipations de baisses de taux de la Fed en juin ou juillet, ni la prise en compte de deux baisses de 25 points de base d'ici décembre.
Ailleurs aux États-Unis, et bien que probablement moins importants que les créations d'emplois non agricoles, les chiffres JOLTS des offres d'emploi et les enquêtes ISM sur l'activité manufacturière et les services peuvent encore influencer les marchés si les résultats s'avèrent significativement différents des attentes. Réunion de la RBA : un risque à court terme pour les cambistes en dollars australiens. Hors des États-Unis, la réunion de la RBA de mardi représente un risque à court terme pour les positions sur le dollar australien. Les swaps de taux d'intérêt anticipent un resserrement d'environ 15 points de base pour cette réunion, ce qui implique une probabilité de 71 % d'une hausse de 25 points de base. Cela dit, même si la RBA relève ses taux, la réaction du dollar australien pourrait s'estomper rapidement à moins que la déclaration qui l'accompagne ne soit interprétée comme suffisamment restrictive pour alimenter les anticipations d'un resserrement supplémentaire lors des prochaines réunions.
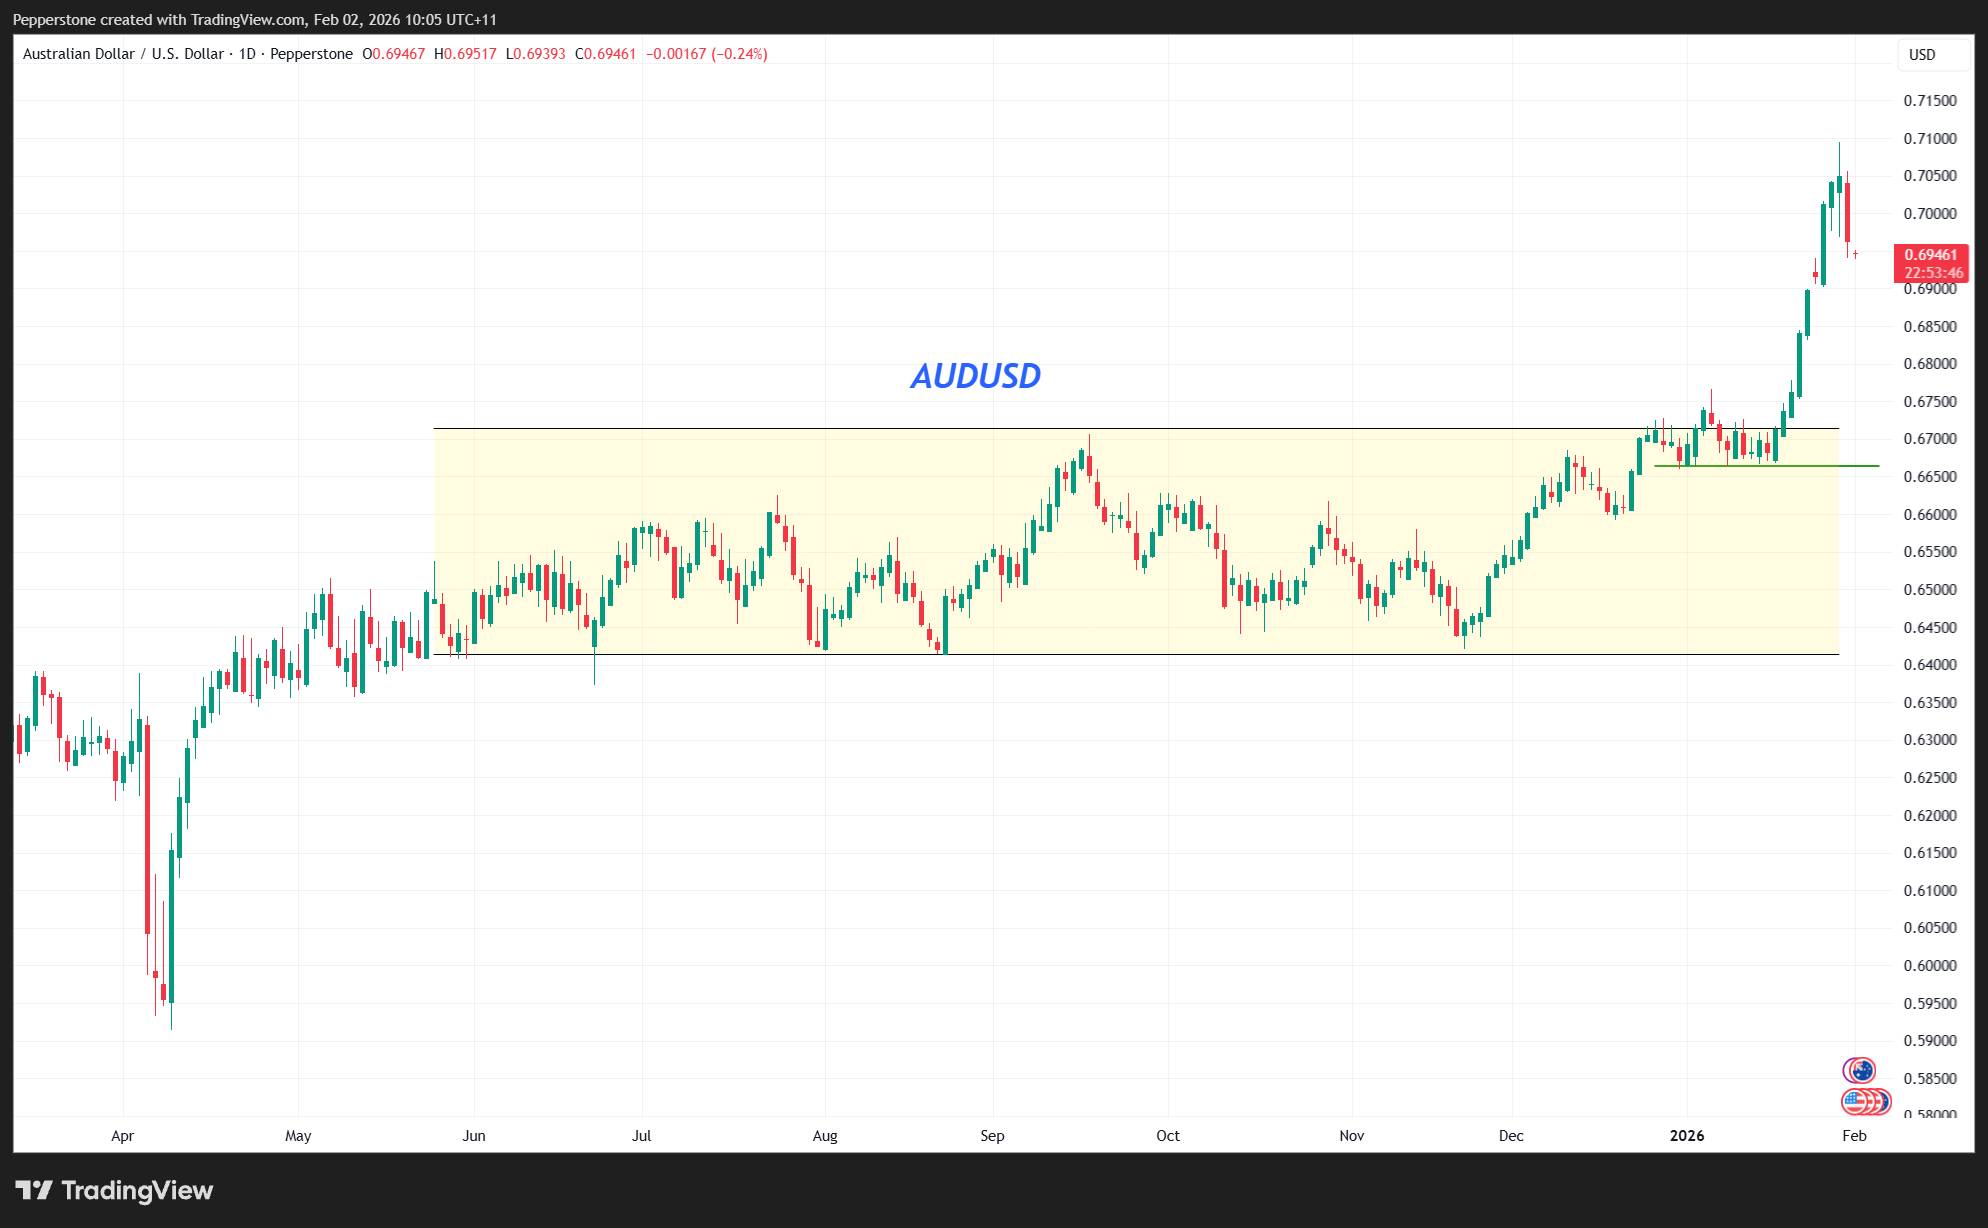
Les réunions de la BCE et de la Banque d'Angleterre ne devraient pas entraîner de modification des taux directeurs. Bien qu'un réexamen des orientations de la BCE soit possible, ainsi qu'une possible brève volatilité des paires EUR/GBP, toute réaction du marché devrait rester contenue et de courte durée.
Les indices boursiers américains seront également au centre de l'attention, avec près de 30 % de la capitalisation boursière du S&P 500 publiant leurs résultats et prévisions cette semaine. Alphabet et Amazon sont les géants du secteur qui attendent le plus ces publications, tandis que des valeurs favorites des investisseurs comme Palantir, AMD, Qualcomm, Iren, Reddit et Barrick seront également scrutées de près.
Cette semaine est tout aussi chargée en publications de résultats en Europe, avec près de 30 % de la capitalisation boursière de l'Euro Stoxx attendus. Les indices boursiers européens se consolident après un léger repli par rapport à leurs récents sommets historiques. La conviction quant à une orientation claire du DAX ou de l'Euro Stoxx 50 reste faible, et ces indices auront probablement besoin de poursuivre leur progression pour attirer des flux significatifs dans un sens ou dans l'autre.
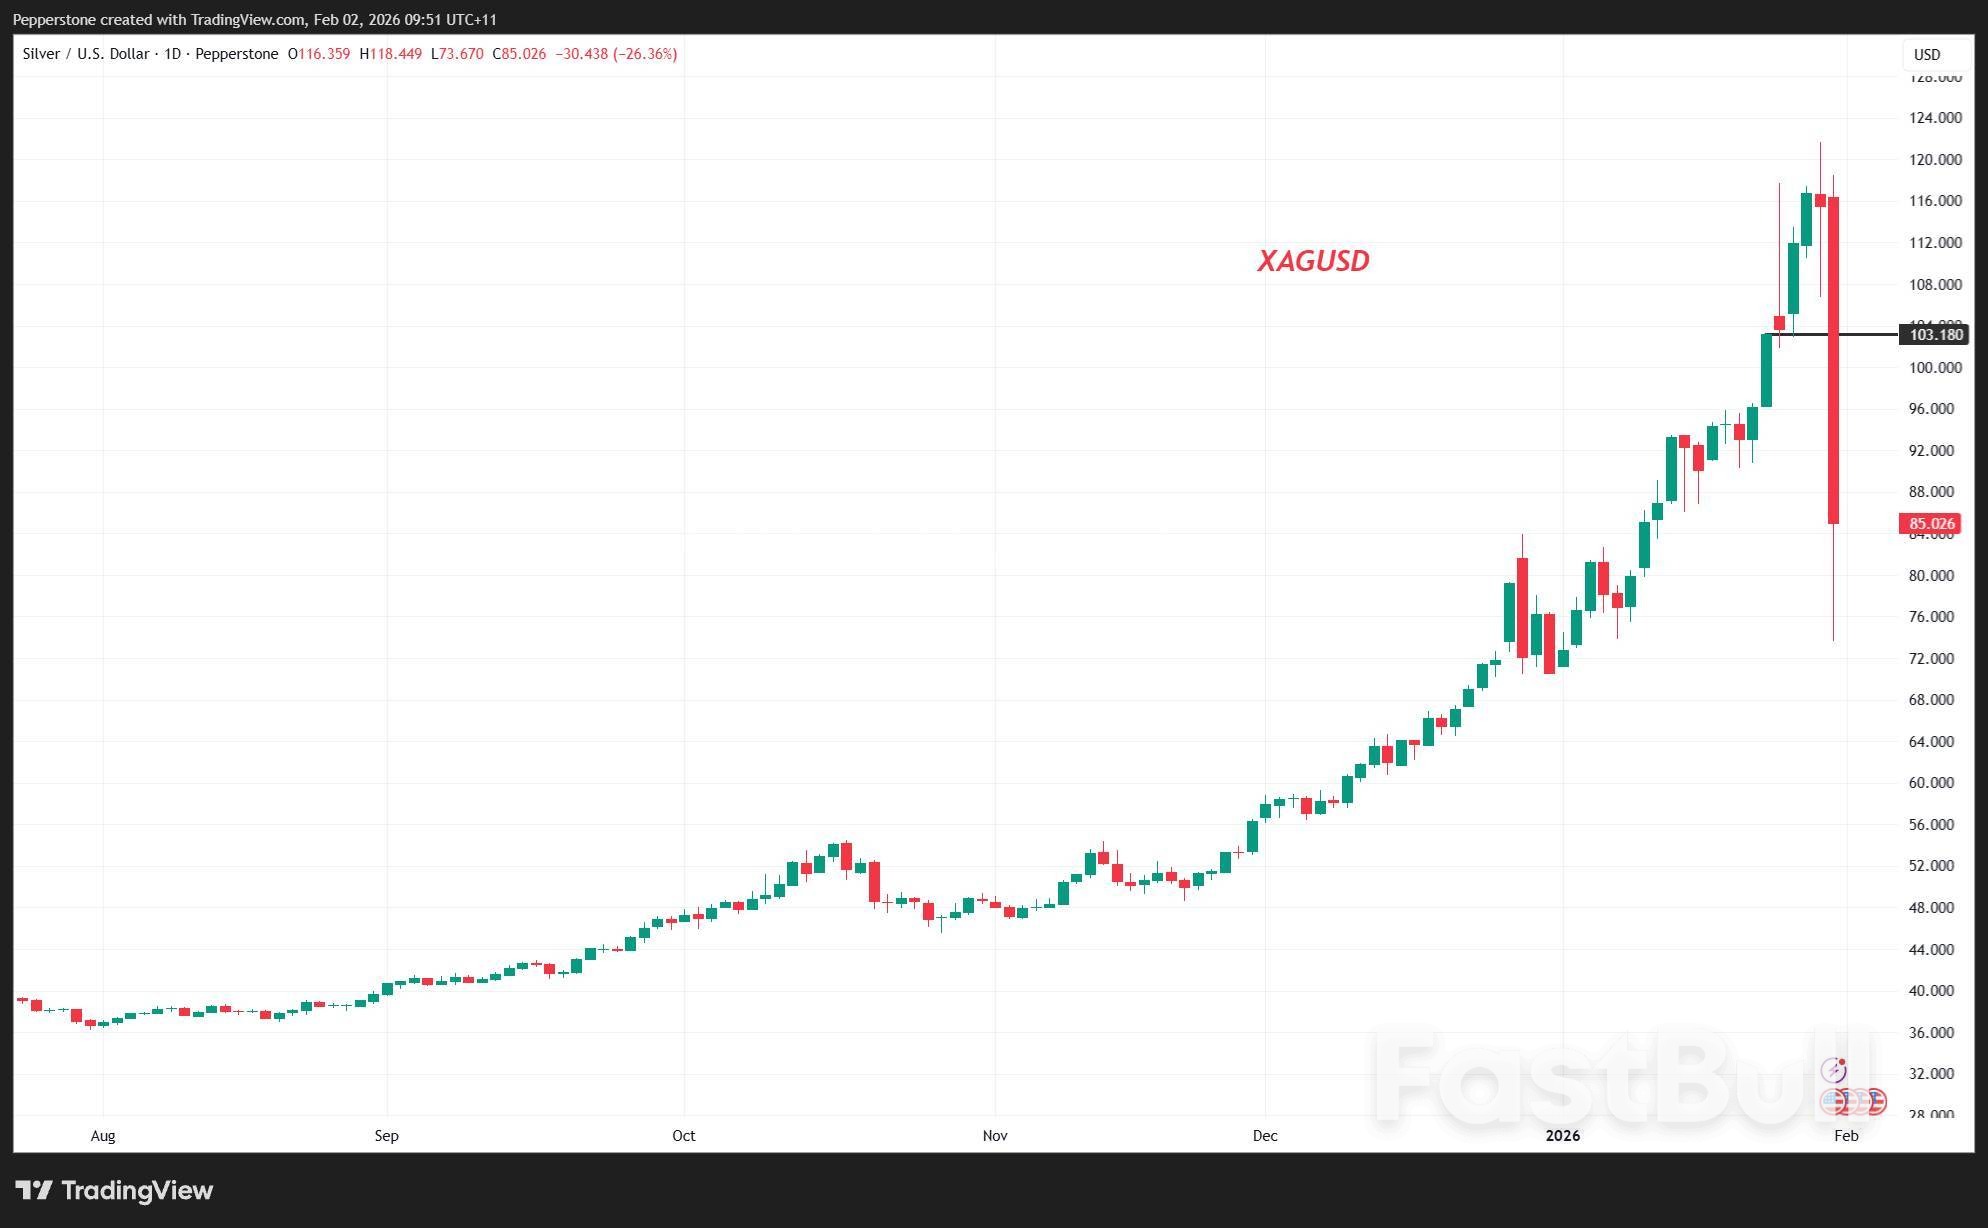
L'attention reste naturellement focalisée sur l'argent, l'or et le dollar américain. L'argent, et la paire XAG/USD en particulier, est devenue un cas d'école de trading au sein d'un marché dysfonctionnel, où des produits qui évoluent habituellement de concert se retrouvent désalignés et déséquilibrés. La volatilité réalisée sur 10 jours du XAG atteint 186 %, soit des variations quotidiennes de près de 12 %, un niveau exceptionnel. Le passage du CME à un système de marge basé sur un pourcentage et les augmentations successives des exigences de marge ont clairement contribué à cette situation, de même que le positionnement élevé des investisseurs.
La Chine demeure un acteur central du marché de l'argent et semble avoir été le déclencheur des mouvements historiques de vendredi. De nombreux investisseurs hors de Chine connaissent désormais le fonds de contrats à terme sur l'argent UBS SDIC (161226), devenu le principal véhicule d'investissement des particuliers chinois souhaitant s'exposer à l'argent. Lorsque la Bourse de Shenzhen a suspendu la cotation de ce fonds vendredi, les investisseurs se sont retrouvés piégés et contraints de chercher d'autres moyens de réduire leur exposition. Cette sortie s'est faite via les contrats à terme sur l'argent du SHFE, la pression à la vente qui en a résulté se répercutant sur les contrats à terme du COMEX et provoquant une liquidation massive des positions.
Il est difficile de dire si le cours de l'argent a atteint un plancher durable. Une nouvelle vague de ventes ne peut être exclue à la réouverture des marchés à terme de Shanghai, compte tenu notamment des tensions résiduelles sur les positions à effet de levier et la structure du marché.
Bonne chance à tous.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


